Voiture de fonction électrique d'occasion : l'avantage en nature en 2026, ce qui s'applique et jusqu'à quand
Abattement de 70 % plafonné à 4 641,60 €, condition d'éco-score, recharge au travail exclue : les règles de l'avantage en nature d'une électrique de société en 2026, leur date de fin, et l'effet d'un achat d'occasion sur le montant.
Par Vianney Fritsch, fondateur de Volté

Quand une entreprise met une voiture à la disposition d'un salarié et que celui-ci peut s'en servir pour ses trajets personnels, cet usage privé est un avantage en nature. Il s'ajoute au salaire brut, supporte des cotisations sociales et entre dans le revenu imposable du salarié. Les règles ont changé le 1er février 2025, et elles sont nettement plus favorables aux voitures électriques qu'aux thermiques. Voici ce qui s'applique au 1er octobre 2026.
Ce qui est en vigueur
Les textes de référence sont l'arrêté du 25 février 2025, publié au Journal officiel du 27 février, et le Bulletin officiel de la sécurité sociale, mis à jour le 7 mai 2026.
Pour une voiture achetée par l'entreprise, l'avantage en nature se calcule le plus souvent au forfait, en pourcentage du coût d'achat TTC :
- 15 % par an si la voiture a moins de cinq ans, 20 % si l'entreprise paie aussi le carburant ;
- 10 % par an si elle a plus de cinq ans, 15 % avec le carburant.
Pour une voiture fonctionnant exclusivement à l'électricité, trois règles s'ajoutent.
- Un abattement de 70 % s'applique sur le montant calculé au forfait, dans la limite de 4 641,60 € par an en 2026. Au réel, l'abattement est de 50 %, dans la limite de 2 026,30 €. Les plafonds sont revalorisés chaque 1er janvier.
- Les frais d'électricité payés par l'employeur n'entrent pas dans le calcul.
- La recharge sur une borne installée sur le lieu de travail ne crée aucun avantage en nature.
Les hybrides rechargeables ne sont pas concernés : seules les voitures 100 % électriques ouvrent droit à l'abattement.
La condition d'éco-score
Depuis le 1er février 2025, l'abattement de 70 % n'est accordé que si la version de la voiture atteint le score environnemental minimal, celui qui conditionne aussi le bonus écologique. La liste des versions qui le remplissent est publiée par l'ADEME et mise à jour régulièrement. La condition s'apprécie à la date où la voiture est confiée au salarié, pas à la date d'achat.
Le Bulletin officiel a précisé en mai 2026 le cas d'une version qui entre dans la liste après la mise à disposition : l'abattement s'applique à partir de la date d'entrée dans la liste, sans nouvelle mise à disposition. La période antérieure est calculée sans abattement.
Les voitures électriques confiées à un salarié avant le 1er février 2025 restent soumises à l'ancien régime, avec un abattement de 50 % et sans condition d'éco-score.
Ce qui n'est pas décidé
L'abattement de 70 % vaut pour les voitures mises à disposition jusqu'au 31 décembre 2027. Aucun texte ne le prolonge au-delà, et aucune annonce officielle n'a été faite en ce sens au 1er octobre 2026. Le projet de loi de finances et le projet de loi de financement de la sécurité sociale pour 2027 sont débattus au Parlement à partir d'octobre : ce sont les textes où une modification pourrait apparaître. Tant qu'un texte n'est pas publié au Journal officiel, la règle reste celle décrite plus haut.
Ce que change l'achat d'occasion
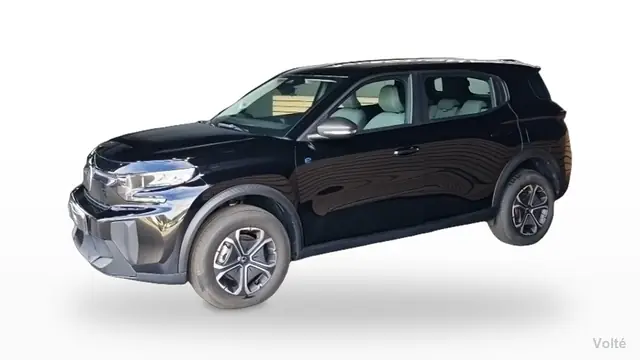
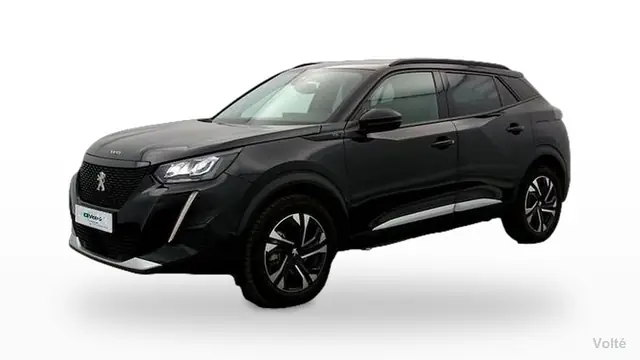
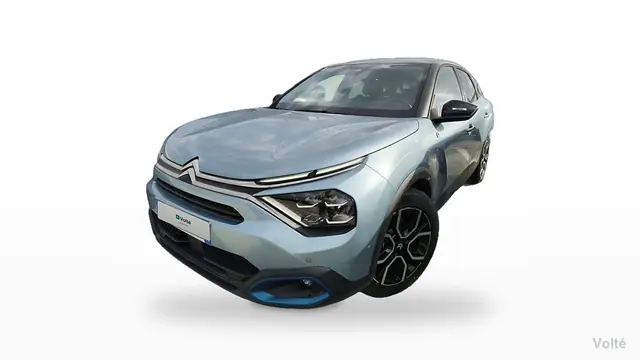
Au forfait, l'avantage est proportionnel au coût d'achat de la voiture. Une électrique d'occasion achetée moins cher réduit donc directement l'avantage déclaré, et la part imposable du salarié. Trois exemples tirés du stock, pour des voitures de moins de cinq ans, calculés au forfait de 15 % avec l'abattement de 70 %, à condition que la version remplisse la condition d'éco-score :
- une Citroën ë-C4 de 2025, 3 311 km, affichée à 19 650 € : 2 947,50 € avant abattement, 884,25 € par an après ;
- un Skoda Enyaq 60 de 2024, 42 782 km, affiché à 24 990 € : 3 748,50 € avant abattement, 1 124,55 € par an après ;
- une Peugeot e-3008 de 2025, 14 640 km, affichée à 29 550 € : 4 432,50 € avant abattement, 1 329,75 € par an après.
Pour comparaison, une électrique neuve achetée 45 000 € donne 6 750 € avant abattement. L'abattement est alors limité par le plafond de 4 641,60 €, et l'avantage annuel s'élève à 2 108,40 €.
Avant d'acheter, l'entreprise doit vérifier sur la liste de l'ADEME que la version exacte de la voiture y figure, et conserver un document daté de la mise à disposition. Notre page professionnels détaille l'achat par une société.
Au forfait, l'avantage en nature suit le prix d'achat. Une électrique d'occasion qui remplit la condition d'éco-score le réduit d'autant.
Sources
- Avantage en nature véhicule 2026, LégiSocial
- Avantage en nature véhicule : comment le calculer, Compta-Online, mis à jour le 12 août 2026
- Avantage en nature véhicule électrique 2026 : pourquoi l'abattement de 70 % se perd sur l'éco-score, Village de la Justice, 28 août 2026
- Avantages en nature véhicule électrique et vélo : le BOSS apporte de nouvelles précisions, Lexia Conseil, 20 mai 2026
- Les avantages en nature, Urssaf
Voir les électriques d'occasion pour les professionnels
Batterie mesurée avant la remise des clés, garantie 12 mois incluse, paiement le jour de la remise des clés.